
Comprar um produto, contratar um serviço ou pagar uma assinatura ficou mais simples para milhões de brasileiros nos últimos anos. Nesse processo, o Pix deixou de ser apenas uma alternativa ao dinheiro, cartão ou boleto e passou a ocupar um papel importante na forma como consumidores e empresas se relacionam.
Criado para facilitar pagamentos e transferências em poucos segundos, o Pix reduziu etapas da jornada de compra e criou novas possibilidades para quem vende e para quem compra.
Em 2026, seu impacto pode ser percebido não apenas na velocidade das transações, mas também na forma como o acesso ao consumo vem se tornando mais flexível.
Menos dependência do cartão de crédito
Durante muito tempo, o cartão de crédito foi uma das principais portas de entrada para o consumo digital, especialmente em compras pela internet e serviços recorrentes.
O Pix trouxe uma alternativa diferente.
Em vez de depender de limite de crédito, o consumidor pode realizar um pagamento diretamente a partir da sua conta. Para determinadas compras, isso reduz uma barreira importante da jornada e permite que empresas ofereçam uma opção de pagamento que não depende da concessão de crédito.
Isso não significa que o Pix substitua o cartão. Os dois meios atendem necessidades diferentes e continuam coexistindo no mercado.
A diferença está na possibilidade de escolha.
Quanto mais alternativas de pagamento uma empresa oferece, maiores são as chances de atender diferentes perfis de consumidores.
O Pix também mudou a jornada de compra
Parte do impacto do Pix está na simplicidade.
No e-commerce, por exemplo, o consumidor pode escolher o Pix, realizar o pagamento pelo aplicativo do banco e ter a transação identificada rapidamente pela empresa.
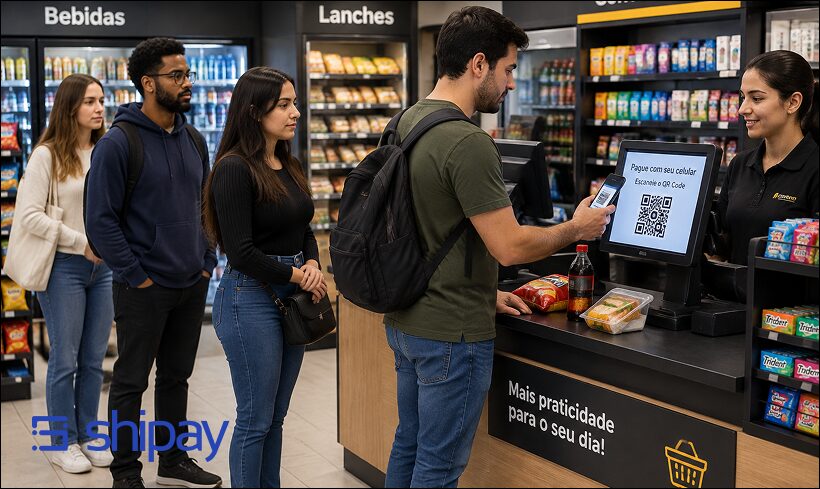
No varejo físico, o QR Code permite que o pagamento aconteça diretamente pelo celular, sem a necessidade de dinheiro em espécie ou cartão.
Essa redução de etapas pode tornar a experiência mais fluida, principalmente em situações nas quais velocidade e praticidade fazem diferença.
E quando o Pix está integrado ao sistema de venda, essa experiência pode ser ainda mais simples.
O pagamento deixa de ser uma etapa isolada e passa a fazer parte do próprio fluxo da operação.
Do pagamento pontual aos pagamentos recorrentes
Outra transformação importante está na expansão do Pix para diferentes modelos de cobrança.
O avanço de soluções como o Pix Automático amplia as possibilidades de utilização do meio de pagamento em cobranças recorrentes. Assinaturas, mensalidades, serviços e outros modelos de pagamento periódico podem se beneficiar dessa evolução.
Isso cria novas possibilidades tanto para empresas quanto para consumidores.
Para o consumidor, significa ter mais uma alternativa para autorizar pagamentos recorrentes.
Para a empresa, significa poder estruturar novas jornadas de cobrança sem depender exclusivamente de modelos tradicionais.
O mesmo movimento aparece em soluções que combinam diferentes formas de pagamento, como o BolePix, que une a estrutura do boleto à praticidade do QR Code Pix.
Mais possibilidades também para o varejo
A democratização do consumo não acontece apenas porque mais pessoas conseguem pagar. Ela também depende de as empresas conseguirem oferecer uma experiência adequada a diferentes públicos.
É nesse ponto que o Pix ganhou relevância para o varejo.
Um pequeno comércio, uma grande rede, uma operação de e-commerce ou um negócio que trabalha com assinaturas pode incorporar o Pix à sua estratégia de pagamentos e oferecer uma alternativa que já faz parte do cotidiano de muitos consumidores.
No ponto de venda, a integração ao PDV pode trazer ainda outro ganho: a confirmação do pagamento pode acontecer diretamente no fluxo da venda, reduzindo a necessidade de conferências manuais.
No e-commerce, a confirmação rápida também pode ajudar a empresa a identificar o pagamento e dar continuidade ao pedido com mais agilidade.
O papel da tecnologia por trás do Pix
Para o consumidor, pagar via Pix parece simples: escanear um QR Code, conferir o valor e confirmar.
Para uma empresa, porém, existe uma estrutura muito maior por trás dessa experiência.
É preciso integrar o meio de pagamento ao sistema utilizado pelo negócio, acompanhar as confirmações, lidar com diferentes instituições financeiras e manter a operação funcionando de maneira consistente.
É justamente nessa camada que soluções de infraestrutura de pagamentos, como a Shipay, podem ajudar.
Com uma única integração, empresas podem conectar o Pix à sua operação e disponibilizá-lo em diferentes canais, como PDV e e-commerce, sem precisar desenvolver e manter individualmente cada integração bancária.
Assim, a simplicidade percebida pelo consumidor também pode se refletir na operação da empresa.
Um novo capítulo na relação entre consumo e pagamentos
O impacto do Pix na democratização do consumo não está apenas no fato de ele ser rápido.
Está na combinação entre acesso, praticidade e novas possibilidades de pagamento.
Ao reduzir etapas e oferecer uma alternativa que não depende de cartão de crédito, o Pix ajuda a tornar determinadas jornadas de consumo mais acessíveis e flexíveis.
Ao mesmo tempo, sua evolução abre espaço para novos modelos de cobrança e experiências de pagamento.
Para as empresas, acompanhar esse movimento significa olhar para o Pix não apenas como mais uma opção no checkout, mas como parte da estratégia de relacionamento com o consumidor.
E essa transformação está longe de terminar.
Quer continuar acompanhando as mudanças que estão transformando os pagamentos digitais no Brasil?